Domain privatradio.de kaufen?
Wir ziehen mit dem Projekt
privatradio.de um.
Sind Sie am Kauf der Domain
privatradio.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatradio.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
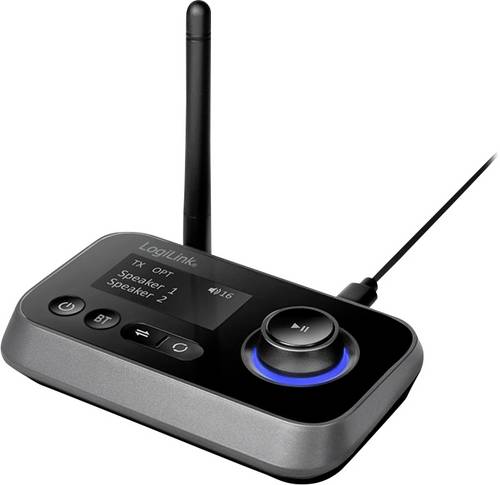
LogiLink BT0062 Bluetooth Musik-Sender/Empfänger Bluetooth Version: 5.0 10mBringen Sie Freiheit und Komfort in Ihr Zuhause. Mit dem BT0062 von LogiLink schaffen Sie eine bequeme Möglichkeit, Ihr Home-Entertainment-System um BT-Streaming-Funktionen zu erweitern oder Musik auf Ihre BT-Kopfhörer und -Lautsprecher zu übertragen. Für ein schnelles Koppeln der Geräte und eine stabile Verbindung sorgt die BT-5.0-Technologie.25,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IMG Stageline Txs-606lt/2 Multi-Frequenz-Krawattenmikrofon-Sender, 672,000-691,975 Mhz -B-Stock-Hinweis: Bei den Artikeln der Kategorie Sales handelt es sich um Restposten oder Artikel aus Kundenretouren. Diese Artikel sind nur in begrenzter Stückzahl vorhanden, voll funktionstüchtig aber teilweise ohne Originalverpackung. Sollten Sie Fragen zu dem hier abgebildeten Produkt haben, kontaktieren Sie uns bitte vor Ihrem Kauf, um mögliche Unstimmigkeiten zu vermeiden. Wir informieren Sie gerne.: Bemerkungen zum Artikel: Gebrauchsspuren vorhanden: Multi-Frequenz-Krawattenmikrofon-Sender: mit UHF-PLL-Technik800 einstellbare UHF-Frequenzen (672,000-691,975 MHz), durch ACT-Funktion mit den Empfängern TXS-606, TXS-626, TXS-646 oder TXS-686 synchronisierbar, Empfindlichkeit stufenlos einstellbar, LCD-Anzeige für Gruppe/Kanal, Audio-Level und Batteriezustand, Krawattenmikrofon mit verriegelbarem 3,5-mm-Klinkenstecker, Gürtel-Clip, Stromversorgung über 2 x 1,5-V-Mignonbatterie (nicht mitgeliefert), Es bestehen Beschränkungen oder Anforderungen in der EU!Bitte beachten Sie die Hinweise zu drahtlosen Systemen im Abschnitt „WICHTIGE INFORMATIONEN“!: Soundcheck 04/2012: „Das TXS-646 kann vier Drahtloskanäle gleichzeitig empfangen - der Handsender weist einen warmen, druckvollen Sound auf und setzt sich gut gegenüber den Instrumenten durch ... die Ohrbügelmikrofone ermöglichen unsichtbare Mikrofonierung bei gleichzeitig hoher Rückkopplungssicherheit und hervorragender Sprachverständlichkeit ... das Vierfach-Funksystem von IMG Stage Line arbeitete jederzeit zuverlässig, ist einfach zu bedienen und überzeugte mit einem knackigen Sound.“+ Klarer Sound+ Sehr gutes Preis-Leistungsverhältnis+ Zukunftssicherer Frequenzbereich(Testsetup bestand aus TXA-646 mit TXS-606HT, TXS-606LT und HSE-70A/SK)Technische Daten: Allgemeine Daten: -: Art: Taschensender, Trägerfrequenzbereich: 672,000-691,975 MHz, Audio-Frequenzbereich: 30-18000 Hz, Kanäle: 1, Betriebsdauer: > 8 h, Zul. Einsatztemperatur: 0-40 °C, Senderdaten: -: Sendeleistung: 10 mW, Stromversorgung Sender: 2 x 1,5-V-Mignonbatterie, Breite Sender: 61 mm, Höhe Sender: 106 mm, Tiefe Sender: 27 mm, Gewicht Sender: 96 g, Anschlüsse Sender: 1 x 3,5-mm-Klinke109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
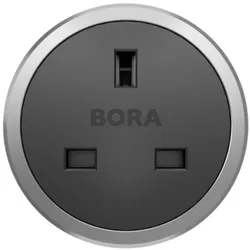
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
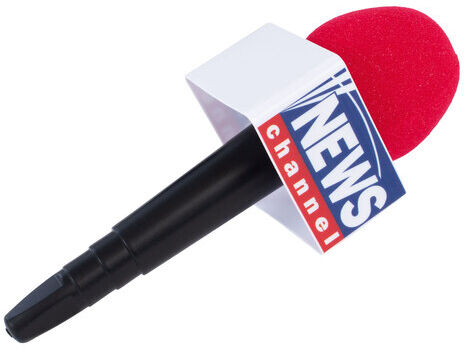
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LogiLink BT0062 Bluetooth Musik-Sender/Empfänger Bluetooth Version: 5.0 10mBringen Sie Freiheit und Komfort in Ihr Zuhause. Mit dem BT0062 von LogiLink schaffen Sie eine bequeme Möglichkeit, Ihr Home-Entertainment-System um BT-Streaming-Funktionen zu erweitern oder Musik auf Ihre BT-Kopfhörer und -Lautsprecher zu übertragen. Für ein schnelles Koppeln der Geräte und eine stabile Verbindung sorgt die BT-5.0-Technologie.25,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
IMG Stageline Txs-606lt/2 Multi-Frequenz-Krawattenmikrofon-Sender, 672,000-691,975 Mhz -B-Stock-Hinweis: Bei den Artikeln der Kategorie Sales handelt es sich um Restposten oder Artikel aus Kundenretouren. Diese Artikel sind nur in begrenzter Stückzahl vorhanden, voll funktionstüchtig aber teilweise ohne Originalverpackung. Sollten Sie Fragen zu dem hier abgebildeten Produkt haben, kontaktieren Sie uns bitte vor Ihrem Kauf, um mögliche Unstimmigkeiten zu vermeiden. Wir informieren Sie gerne.: Bemerkungen zum Artikel: Gebrauchsspuren vorhanden: Multi-Frequenz-Krawattenmikrofon-Sender: mit UHF-PLL-Technik800 einstellbare UHF-Frequenzen (672,000-691,975 MHz), durch ACT-Funktion mit den Empfängern TXS-606, TXS-626, TXS-646 oder TXS-686 synchronisierbar, Empfindlichkeit stufenlos einstellbar, LCD-Anzeige für Gruppe/Kanal, Audio-Level und Batteriezustand, Krawattenmikrofon mit verriegelbarem 3,5-mm-Klinkenstecker, Gürtel-Clip, Stromversorgung über 2 x 1,5-V-Mignonbatterie (nicht mitgeliefert), Es bestehen Beschränkungen oder Anforderungen in der EU!Bitte beachten Sie die Hinweise zu drahtlosen Systemen im Abschnitt „WICHTIGE INFORMATIONEN“!: Soundcheck 04/2012: „Das TXS-646 kann vier Drahtloskanäle gleichzeitig empfangen - der Handsender weist einen warmen, druckvollen Sound auf und setzt sich gut gegenüber den Instrumenten durch ... die Ohrbügelmikrofone ermöglichen unsichtbare Mikrofonierung bei gleichzeitig hoher Rückkopplungssicherheit und hervorragender Sprachverständlichkeit ... das Vierfach-Funksystem von IMG Stage Line arbeitete jederzeit zuverlässig, ist einfach zu bedienen und überzeugte mit einem knackigen Sound.“+ Klarer Sound+ Sehr gutes Preis-Leistungsverhältnis+ Zukunftssicherer Frequenzbereich(Testsetup bestand aus TXA-646 mit TXS-606HT, TXS-606LT und HSE-70A/SK)Technische Daten: Allgemeine Daten: -: Art: Taschensender, Trägerfrequenzbereich: 672,000-691,975 MHz, Audio-Frequenzbereich: 30-18000 Hz, Kanäle: 1, Betriebsdauer: > 8 h, Zul. Einsatztemperatur: 0-40 °C, Senderdaten: -: Sendeleistung: 10 mW, Stromversorgung Sender: 2 x 1,5-V-Mignonbatterie, Breite Sender: 61 mm, Höhe Sender: 106 mm, Tiefe Sender: 27 mm, Gewicht Sender: 96 g, Anschlüsse Sender: 1 x 3,5-mm-Klinke109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'B300K2'(0% MwSt §12 III UstG)Ladestrom : 60A max Entladestrom : 70A max Erweiterungsports : 2× (58,4V⎓90A) Schnellladung : 80% in 45 Min. (mit AC300/500) Abmessungen : 525 × 327 × 209 mm Gewicht : 29,5 kg Ladetemperatur : 0°C bis 40°C Entladetemperatur : -20°C bis 40°C887,53 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Martin, Piekar: Livestream & LeichenLivestream & Leichen , Was als Spaziergang beginnt, entpuppt sich bald als Tour de Force, als Streitgespräch mit Bots, Bekannten, Liebhaber*innen - vor allem Leichen. Wie ein Chor aus griechischen Tragödien fordern die Toten genauso wie der lebendige digitale Livestream immer wieder das Gespräch und mit der Vergangenheit und mit der Gegenwart. In digitalen Räumen, unter Bettdecken und in Krankenhäusern: Überall fragen die Leichen, wie die Zukunft zu gestalten ist, wenn wir uns gemeinschaftlich der Realität versperren. Piekars Schreiben ist eine Einladung, mit ihm zu gehen, zu schreiten, zu rennen und innezuhalten: auf Parkbänken, unter Brücken und Verkehrsinseln. , Automatische Niveauregulierung > Federung & Lenkung , Erscheinungsjahr: 20230601, Produktform: Kartoniert, Titel der Reihe: Edition Belletristik##, Autoren: Martin, Piekar, Illustrator: Kaun, Nina, Seitenzahl/Blattzahl: 160, Keyword: Digital; Gedichte; German Angst; Leichen; Lyrik; Spaziergang, Fachkategorie: Belletristik und verwandte Gebiete, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, Fachkategorie: Lyrik, Poesie, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlagshaus Berlin, Verlag: Verlagshaus Berlin, Verlag: Verlagshaus Berlin, Länge: 187, Breite: 125, Höhe: 10, Gewicht: 194, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.